2026.09.26
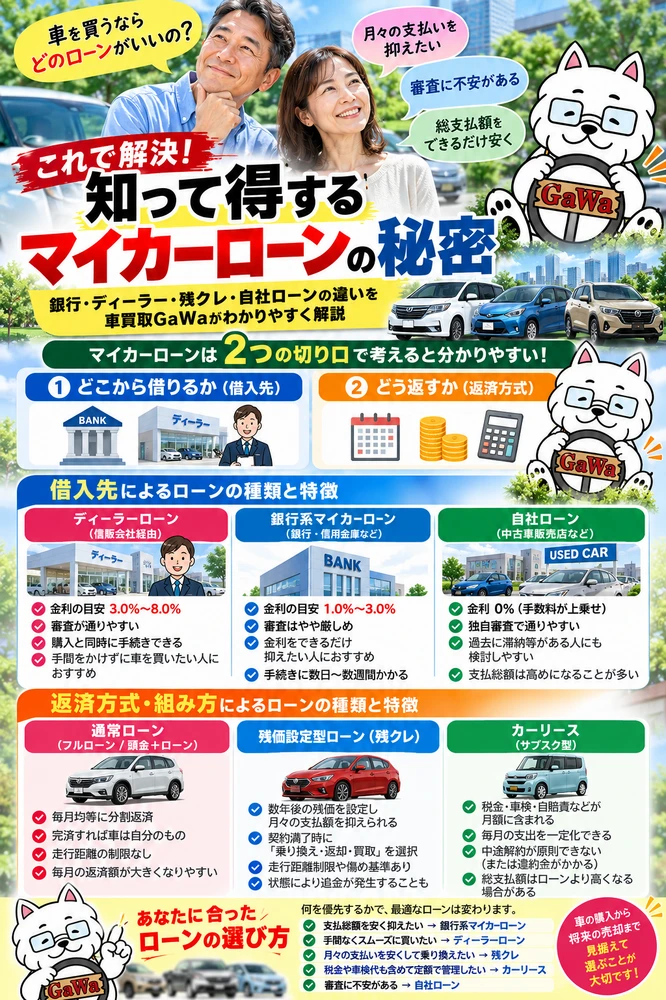
【2026年版】マイカーローンはどれを選ぶ?銀行・ディーラー・残クレ・自社ローンの違いを車買取GaWaが解説
車を購入するとき、「どの車にするか」と同じくらい重要なのがどのように支払うかです。
マイカーローンには、銀行系マイカーローン、ディーラーローン、自社ローンなどがあり、さらに通常ローンや残価設定型ローン(残クレ)など、支払い方法にも違いがあります。
そして車買取GaWaが特に知っておいてほしいのが、ローンの選び方は、数年後にその車を売却するときにも影響するという点です。
月々の支払額だけで決めるのではなく、「総支払額」「車検証上の所有者」「途中で売却するときの手続き」まで理解して選ぶことが大切です。
今回は、さいたま市を中心に車の査定・買取を行うGaWaが、マイカーローンの種類と特徴を分かりやすく解説します。
目次
- マイカーローンは「借入先」と「返済方法」で考える
- 銀行系マイカーローンとは?
- ディーラーローンとは?
- 自社ローンとは?
- 通常ローン・残価設定型ローン・カーリースの違い
- 残クレの車は途中で売却できる?
- 車を売るときGaWaが確認するポイント
- 自分に合ったローンの選び方
- ローンが残っていても売却できた事例と考え方
1.マイカーローンは「借入先」と「返済方法」を分けて考える
自動車ローンを理解するには、まず2つに分けると分かりやすくなります。
一つ目が、「どこからお金を借りるのか」
代表的なのが、銀行系マイカーローンとディーラーローンです。販売店独自の分割払いとして自社ローンが利用されることもあります。
二つ目が、「どのように支払うのか」
一般的な分割払いのほか、将来の残価を据え置く残価設定型ローンなどがあります。
ここを混同すると、
「銀行ローンと残クレは何が違う?」
「ディーラーローンなら全部残クレ?」
など、分かりにくくなります。
借入先と支払い方は別々に考える。
これが基本です。
2.銀行系マイカーローン|金利を重視する人の選択肢
銀行、信用金庫などが提供するマイカーローンです。
一般的にディーラー系のローンと比較して低い金利が設定される商品もあり、総支払額を抑えたい人が検討しやすいローンです。
また、金融機関から借りた資金で販売店へ車両代金を支払う形では、購入者本人が車検証上の所有者になる商品もあります。
一方、審査や必要書類の準備などに時間がかかる場合があり、条件も金融機関・商品によって異なります。
「金利が低そうだから銀行」と決めるのではなく、実際の適用金利、保証料、手数料、返済期間などを確認して、最終的な総返済額で比較することがポイントです。
3.ディーラーローン|購入とローンをまとめやすい
新車・中古車販売店で車を購入するときに利用しやすいのがディーラーローンです。
販売店で車の商談とローン手続きを一緒に進められるため、手続きの分かりやすさとスピード感がメリットです。
一方、契約によってはローン完済まで車検証上の所有者が信販会社や販売会社などになる「所有権留保」が設定されることがあります。
普段自分が乗っているため、
「自分の車だから、いつでも自由に売却できる」
と思われがちですが、売却時に所有権解除などの手続きが必要になる場合があります。
GaWaでも車を査定するときは、車検証の「使用者」だけでなく「所有者」が誰なのかを確認することが重要になります。
4.自社ローン|「金利0%」だけで判断しない
中古車販売店などが独自に提供する分割払いが、一般に「自社ローン」と呼ばれる仕組みです。
金融機関の一般的な自動車ローンとは仕組みが異なるものがあり、販売店独自の基準で契約可否を判断するケースがあります。
「金利0%」と表示される商品もありますが、0%=必ず総支払額が最も安い、という意味ではありません。
車両価格や各種費用、保証、分割手数料相当の費用など、契約全体を確認する必要があります。
また、車の所有者が誰になるのか、途中で売却できるのか、完済前の精算方法なども契約によって異なります。
自社ローンを利用する場合は、月々の金額だけでなく、支払総額と契約条件を確認することが特に重要です。
5.通常ローン・残価設定型ローン・カーリースは何が違う?
通常ローン
車両購入に必要な金額を借り、毎月返済していく一般的な方法です。
頭金を入れて借入額を減らすこともできます。
仕組みが比較的分かりやすく、長期間同じ車へ乗りたい方にも選ばれています。
ただし、所有権が誰になるかはローン契約によって異なるため確認が必要です。
残価設定型ローン(残クレ)
数年後の車の残価をあらかじめ設定し、その残価を据え置いて月々の支払額を抑える仕組みです。
月々の負担を抑えやすいことが大きな特徴ですが、契約終了時には一般的に、
乗り換える・返却する・残価を精算して乗り続ける
などの選択肢があります。
返却条件には走行距離や車両状態などの基準が設定されている商品もあるため、契約前に確認しておきましょう。
カーリース
カーリースはローンではなく、基本的には車を一定期間借りて使用する契約です。
商品によっては税金や車検関連費用などを月額料金に組み込めるため、車にかかる費用を一定化しやすいメリットがあります。
一方で、中途解約や契約終了時の条件などがあります。
「月々○万円」という金額だけでなく、契約期間全体でいくら支払うのかを見ることが重要です。
6.残クレの車は途中で売却できる?
車買取GaWaの立場から、特に知っておいてほしいポイントです。
残価設定型ローンの途中でも、条件を確認したうえで売却できるケースがあります。
ただし、通常は現在のローン残高・一括精算額などを確認する必要があります。
例えば、ローンの精算に150万円必要で、車の査定額が180万円だった場合と、査定額が120万円だった場合では状況がまったく違います。
また、車検証上の所有者が信販会社やディーラーなどになっていれば、所有権解除に必要な手続きも確認します。
そのため、「ローンが残っているから売れない」と自分だけで判断する必要はありません。
反対に、査定価格だけを見てローン残高を確認せず売却を進めるのも避けるべきです。
7.ローン中の車を売るときGaWaが確認するポイント
GaWaではローンが残っている車の場合、まず車検証を確認します。
特に重要なのが、
「所有者は誰なのか」
「ローンはいくら残っているのか」
「売却時にどのような精算・所有権解除が必要なのか」
という部分です。
車検証上の所有者が本人ではなく、ローン会社・信販会社・ディーラーなどの場合は、必要な手続きを確認して進めます。
さらに、購入後に引っ越していて車検証上の住所と現在の住所が違う場合には、住所のつながりを証明する書類が必要になるケースもあります。
こうした処理をすべて自分で調べると、思った以上に時間と手間がかかることがあります。
だからこそローン中の車を売却するときは、残債や所有権解除に対応できる車買取店へ相談することも一つの方法です。
8.結局、どのマイカーローンを選べばいい?
重要なのは「どれが一番良いか」ではなく、何を優先するのかです。
金利や総返済額を重視するなら、銀行系マイカーローンを含めて比較する。
購入手続きをできるだけまとめたいなら、ディーラーローンを確認する。
月々の支払額を抑えながら一定期間で乗り換えたいなら、残価設定型ローンの条件を確認する。
毎月の車関連費用を一定化したいなら、カーリースも比較対象になります。
そして、どの方法を選ぶ場合でもGaWaが確認してほしいのが、
①月々いくらか
②最終的に総額いくら払うのか
③車検証上の所有者は誰になるのか
④途中で車を売却するときはどうなるのか
の4点です。
「月々19,800円」という数字だけを見るのではなく、購入から売却までを一つの流れとして考えることが大切です。
車買取GaWaでは、さいたま市を中心に、ローンが残っている車や所有権が付いている車についても、車両の査定とあわせて売却方法を確認しています。
次の車への乗り換えが決まり、現在の車を売却する時期が具体的になったら、車検証とローンの残債状況を確認したうえでご相談ください。
車を買うときのローン選びは、数年後の「売りやすさ」にもつながっています。
金利や月々の支払いだけでなく、最後に車を手放すところまで考えて選ぶことが、後悔しにくいマイカーローン選びのポイントです。
追加するなら、「ローンが残っていても売れる」という説明だけでなく、GaWaで実際にどう処理したかが分かる事例形式が効果的です。前の記事の「6.残クレの車は途中で売却できる?」の直後に、以下を入れるのが自然です。
【GaWa買取事例】ローンが残っていても売却できたケース
「ローンが残っている車は、完済するまで売れないですよね?」
GaWaでも、このようなご相談をいただくことがあります。
結論として、ローンが残っている=売却できない、ではありません。
ただし重要なのは、ローン残債額と車検証上の所有者を確認することです。
実際にGaWaでも、ローン返済途中の車を査定し、残債を精算したうえで売却まで進めたケースがあります。
事例① 査定額がローン残債を上回ったケース
例えば、次のようなケースです。
ローン残債:約70万円
GaWa査定額:約100万円
車検証上の所有者:信販会社
この場合、お客様が最初に70万円を自分で用意してローンを完済してから車を売る、という方法だけではありません。
売却条件を確認したうえで、買取代金の一部をローン残債の精算に充て、所有権解除に必要な手続きを進め、残った差額をお客様へお支払いするという流れを取れる場合があります。
この例なら考え方としては、
査定額100万円-残債70万円=差額30万円
です。
所有権留保されている車は、原則として残債を完済し、所有権解除に必要な手続きを行う必要があります。JPUC(日本自動車購入協会)も、所有権留保車を手放すには残債の全額返済と所有権解除が必要と説明しています。 日本ユニコーン協会
つまり、「70万円を用意できないから売れない」と最初から諦める必要はありません。
車の現在価値が残債を上回っていれば、売却代金を利用して精算できる可能性があります。
事例② 査定額よりローン残債の方が多かったケース
反対のケースもあります。
例えば、
ローン残債:約120万円
GaWa査定額:約90万円
だった場合です。
この場合、
120万円-90万円=30万円
が不足します。
売却代金だけではローンを完済できないため、不足する30万円をどのように精算するかを考える必要があります。
このように査定額が残債を下回る場合は、不足額を別途用意するなど、ローン会社の条件に沿った精算が必要になります。国民生活センターも、売却額が残債を上回る場合は買取業者からローン会社へ残債を支払うケースがあり、下回る場合には不足分の精算が必要になると説明しています。 国民生活センター
だからこそ、ローン中の車は、
「ローンが残っているから売れない」
と考えるのではなく、
「残債はいくらか」
「現在の車はいくらで売れるか」
この2つを先に確認することが重要です。
所有権解除を自分ですべて進める必要はありません
さらに面倒に感じやすいのが、車検証上の所有者がディーラーや信販会社になっているケースです。
所有権留保が付いている場合、完済確認だけでなく、所有権解除に必要な書類の取得などが必要になります。例を挙げると、実際にトヨタファイナンスでも、完済確認後の所有権解除に関する手続きが案内されています。
ここでGaWaが伝えたいのは、
売却する本人が、すべてを一から調べて処理する必要はない
ということです。
ローン会社へ確認する。
一括精算額を確認する。
所有権解除に必要な書類を確認する。
名義変更を進める。
こうした手続きは、慣れていない方にはかなり分かりにくいものです。
だからこそGaWaでは、ローンが残っている車についても、まず車検証・ローン会社・現在の残債状況を確認します。
そのうえで、
「この車なら売却代金でローンを完済できそうです」
「査定額より残債が多いため、○万円程度の不足が発生します」
というように、売却できる条件を整理していきます。
ローン中の車を査定する際は「残債確認より先に査定」でもいいのか
構いませんが、それだと、買取店は、どこまで頑張ったらあなたを救えるのか、検討がつきません。ですので、効率的かつ実践的に進めるのは、まずはローン会社にいくら払ったら、売却しても良い状態になるかを確認しましょう。そうしたら、いつまでにいくら払ったら、可能だという回答が得られます。その上で、査定をする、そうすると、お互いにどこに向かって話を進めたら良いかが明確になるのです。
しかし、調べたからといって、「まずローンを全部返してから査定しなければ」ということではないので、ご注意ください。
ですので、売却を考えているなら、先に一括の返済額を確認した上で、現在の車の査定を依頼して正確な査定額を知ることが大事です
なぜなら、
残債100万円・査定150万円なのか、
残債100万円・査定50万円なのかで、
取るべき行動が大きく変わるからです。
ローンが残っている→売れない
ではありません。
ローンが残っている→残債と査定額を確認する→精算方法を決める
という順番で考えると分かりやすくなります。
車買取GaWaでは、ローン返済中、ディーラー・信販会社の所有権付き、残価設定型ローンなどの車についても、状況を確認したうえで査定を行います。
「ローンがあと何年も残っているから」と売却を諦める前に、まず現在の車の残債と実際の買取可能額の差額を確認する。
これが、ローン中の車を売却するときの最初の一歩です。
そして、実際は、中古車を売却するのですから、売却時期が大事になってきます。
ローン完済を目指すばかりに、売り時期を逃してしまうなんてこともあります。ですので、我々、買取の専門店に一度ご相談いただくのが、良いかと思います。知って損することはないと思います。
GaWaでは、
出張査定0円
書類手続0円
お車の引取0円
で対応しています。
長年乗った愛車だからこそ、最後まで安心して手放せることを大切にしています。
勇気を出してお電話ください!
車・トラック買取 GaWa(ガワ)
フリーダイヤル:0120-97-3893
受付時間:10:00~19:00
定休日:水曜日
※掲載している制度・特典は2026年8月時点で確認した内容です。シルバー・サポーター制度の特典は予告なく変更・終了する場合があります。ご利用前に必ず各事業者へ最新情報をご確認ください。
車 買取 自動車 買取 売却 バン トラック 買取 廃車 事故車 軽トラ 軽バン 買取 車検切れ 軽自動車 旧車 バッテリー上り エンジンかからない ボコボコ
----------------------------------------------------------------------
株式会社GaWa
住所:埼玉県さいたま市見沼区東大宮3-23-3
----------------------------------------------------------------------
NEW
-
-
2026.09.25👈他の投稿はこちらから👈他の投稿はこちらから 投稿をご覧いただきありが...
-
2026.09.24👈他の投稿はこちらから👈他の投稿はこちらから 投稿をご覧いただきありが...
-
2026.09.23【2026年版】さいたま...【2026年版】さいたま市で15年落ちの軽自動車も買...
-
2026.09.22【2026年】三菱パジェ...2026年9月、自動車業界で大きな話題となっているの...
-
2026.09.21さいたま市で車を売る...さいたま市で車を売るとき必要な書類は?普通車・...
-
2026.09.20【2026年版】さいたま...【2026年版】さいたま市でシルバーウィークに売却...
-
2026.09.20車検切れ+バッテリー...「車検が切れたまま自宅に置いてある」「久しぶり...
VIEW MORE
CATEGORY
ARCHIVE
- 2026/0927
- 2026/0830
- 2026/0729
- 2026/0623
- 2026/0523
- 2026/0411
- 2026/0317
- 2026/0212
- 2026/0112
- 2025/1213
- 2025/119
- 2025/1018
- 2025/0912
- 2025/087
- 2025/0715
- 2025/069
- 2025/054
- 2025/042
- 2025/031
- 2025/021
- 2025/017
- 2024/122
- 2024/091
- 2024/083
- 2024/071
- 2024/063
- 2024/052
- 2024/044
- 2024/035
- 2024/025
- 2024/015
- 2023/125
- 2023/115
- 2023/105
- 2023/096
- 2023/087
- 2023/073
